
























نظرة عامة
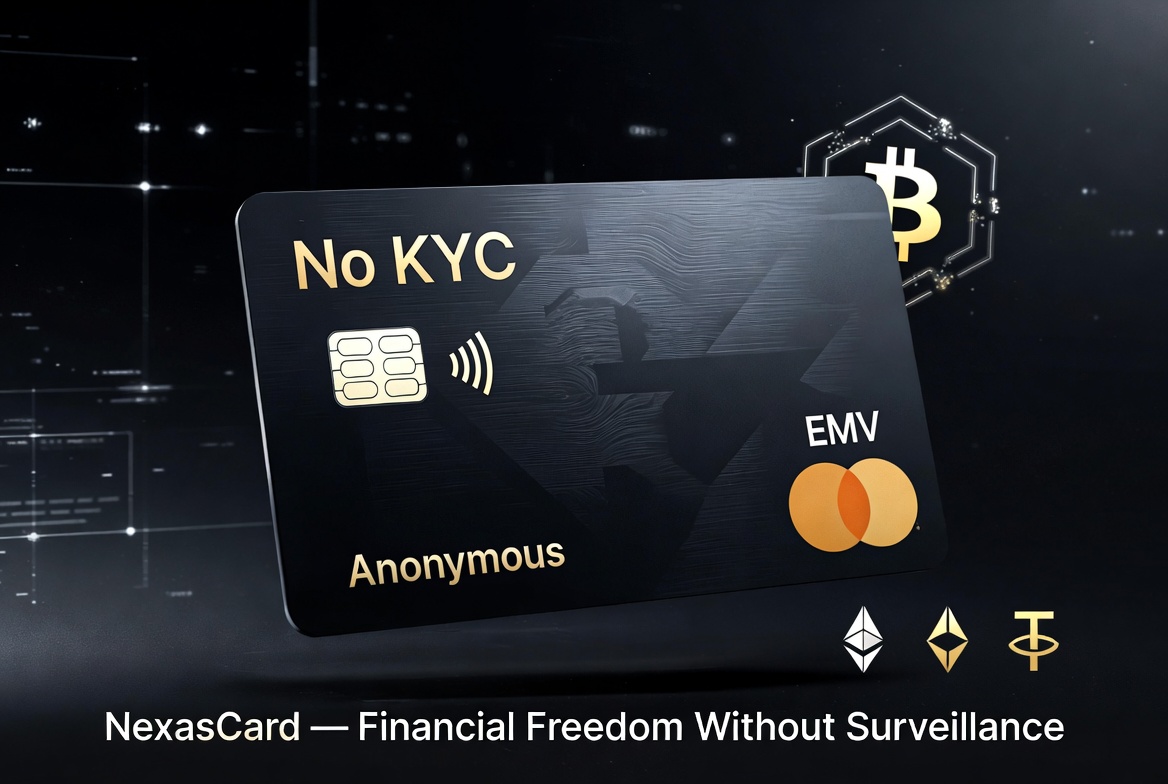
تقدم NexasCard نفسها كـبطاقة ائتمان بدون KYC لحاملي العملات المشفرة المهتمين بالخصوصية. أُطلقت كخدمة افتراضية فقط بعد إيقاف البطاقات الفعلية في أوائل عام 2025، وتعد بإصدار فوري وقبول عالمي عبر Mastercard وعدم وجود أي تحقق من الهوية. يودع المستخدمون رصيداً بحد أدنى 70 دولاراً بالعملة المشفرة ويحصلون على تفاصيل البطاقة الافتراضية خلال دقائق، جاهزة للمشتريات عبر الإنترنت والاشتراكات والسحب النقدي اللاتلامسي من أجهزة الصراف الآلي عبر Apple Pay أو Google Pay.
نموذج التسعير بسيط عن قصد لكنه ليس رخيصاً: عمولة 6.5% على كل عملية شحن، مع 0% رسوم صرف أجنبي و0% رسوم سحب من أجهزة الصراف الآلي. تصل حدود الإنفاق اليومية إلى 5,000 دولار، مع سقوف شهرية بقيمة 25,000 دولار وحدود يومية للسحب النقدي من أجهزة الصراف الآلي بقيمة 500 دولار. لمن يسعون لربط العملات المشفرة بالإنفاق اليومي بالعملة الورقية دون تسليم مستندات شخصية، تحتل NexasCard موقعاً ضيقاً لكنه حقيقي.
الخصوصية و KYC
تعمل NexasCard على مستوى KYC L2, سرية، وتتطلب فقط عنوان بريد إلكتروني للتسجيل. لا جواز سفر، لا هوية حكومية، لا صور شخصية، لا إثبات عنوان. هذا يضعها ضمن بطاقات العملات الرقمية المجهولة الأكثر سهولة في الوصول حالياً، على الرغم من أن "مجهولة" تحمل تحذيرات مهمة.
- البريد الإلكتروني مطلوب: نعم
- تسجيل IP: مؤكد
- وثائق الهوية: لا شيء
- ادعاءات الامتثال لـ AML: تم إخلاء المسؤولية عنها صراحةً على الموقع
تسوق الخدمة نفسها على أنها خارج إطارات مكافحة غسل الأموال التقليدية، مما سيقلق المستخدمين الحريصين على الامتثال ويجذب أنصار الخصوصية المطلقة بالقدر نفسه. ومع ذلك، فإن تسجيل IP ومتطلب البريد الإلكتروني يعني أن المهاجمين العازمين يمكنهم ربط الحسابات. درجة الخصوصية 60/100 تعكس هذا التوتر: أفضل من البورصات المركزية، لكن أقل بكثير من النقد أو الأنظمة الندية بالكامل. يجب على المستخدمين الباحثين عن عدم القابلية للربط توجيه الوصول عبر VPN وأسماء مستعارة بريدية مخصصة.
الأصول وطرق الدفع المدعومة
تدعم NexasCard مجموعة واسعة من العملات الرقمية للشحن، أوسع بكثير من العملات الثلاث المدرجة في بيانات الدليل القديم. وفقًا لمعلومات الموقع الحالية، تشمل الأصول المقبولة الآن BTC, ETH, SOL, XMR, USDT, USDC, TRX, BNB, DOGE, LTC, TON, MATIC, BCH, و XRP. يمنح هذا التوسع في عملات الخصوصية مثل Monero إلى جانب العملات المستقرة الرئيسية وأصول الطبقة الأولى المستخدمين مرونة حقيقية في كيفية تمويل إنفاقهم.
يتم تحويل جميع الودائع إلى رصيد البطاقة عند نقطة الشحن. يتم دمج رسوم 6.5% في سعر الصرف بدلاً من تحصيلها بشكل منفصل، مما يبسط المحاسبة لكنه يخفي التكاليف الحقيقية. من الجدير بالملاحظة أنه لا توجد رسوم اشتراك، ولا رسوم متكررة، ولا عقوبات على الخمول, يدفع المستخدمون فقط عند تمويل البطاقة. تتكامل البطاقات الافتراضية مع محافظ الهاتف المحمول الرئيسية لمدفوعات NFC، ويتم تفعيل 3D Secure للمعاملات عبر الإنترنت.
الأمان والحفظ
تعمل NexasCard كـ خدمة حفظ: تقع أموال المستخدمين على بنية المزود، وليس في محافظ ذاتية الحفظ. هذا أمر متأصل في أي منتج بطاقة يتطلب تصريحاً فورياً عبر شبكات Mastercard، لكنه يظل افتراض ثقة حرج. تشير درجة الثقة البالغة 55/100 إلى وجود تحقق مستقل محدود من الاحتياطيات أو التأمين أو الأمان التشغيلي.
من الناحية الإيجابية، يقدم الخدمة إعادة إصدار البطاقة مجاناً ويضمن قبول المنصة, وهما حمايتان مفيدتان ضد أحداث التجميد التي تضر البدائل ذات متطلبات KYC الأعلى. النموذج الافتراضي فقط منذ يناير 2025 يقلل من سطح الهجوم المادي ولكنه يُلغي أيضاً خيارات النسخ الاحتياطي دون اتصال. يجب على المستخدمين التعامل مع أرصدة البطاقة كأموال محفظة ساخنة: مريحة للإنفاق، لا للتخزين.
لمن هي, الحكم
تناسب NexasCard ملفاً محدداً: مستخدم العملات المشفرة المهتم بالخصوصية الذي يحتاج إلى تحويل العملات المشفرة إلى عملات ورقية بشكل متقطع دون كشف الهوية، والذي يقبل علاوة مرتفعة 6.5% مقابل تلك الراحة. تعمل بشكل أفضل لمدفوعات الاشتراكات، وحجوزات السفر، والسحب النقدي المعتدل من أجهزة الصراف الآلي حيث سيكون KYC التبادل التقليدي ممنوعاً أو خطيراً.
إنه غير مناسب للمستخدمين ذوي الإنفاق العالي, حيث يُعاقب الحد الشهري البالغ 25,000 دولار وهيكل الرسوم البالغ 6.5% على الاستخدام المكثف, أو لأولئك الذين يسعون لتخزين الثروة على المدى الطويل. درجات الثقة والخصوصية، على الرغم من أنها مقبولة، تتطلب توقعات واقعية: هذه أداة إنفاق، وليست بديلاً للبنك.
بتقييم عام 6.5/10، يُقدم NexasCard بالضبط ما يعد به على صفحته الرئيسية، لا أكثر ولا أقل. غياب المشاعر المجتمعية أو تاريخ التدقيق المستقل يترك شكاً متبقياً، ولكن للمستخدمين الذين يعطون الأولوية للوصول إلى بطاقة تشفير بدون KYC فوق كل شيء آخر، يظل خياراً قابلاً للتطبيق في عام 2026.


